İleri paketleme pazarı 2031'de 51 milyar dolara ulaşacak
GÖRSEL · static.electronicsweekly.com
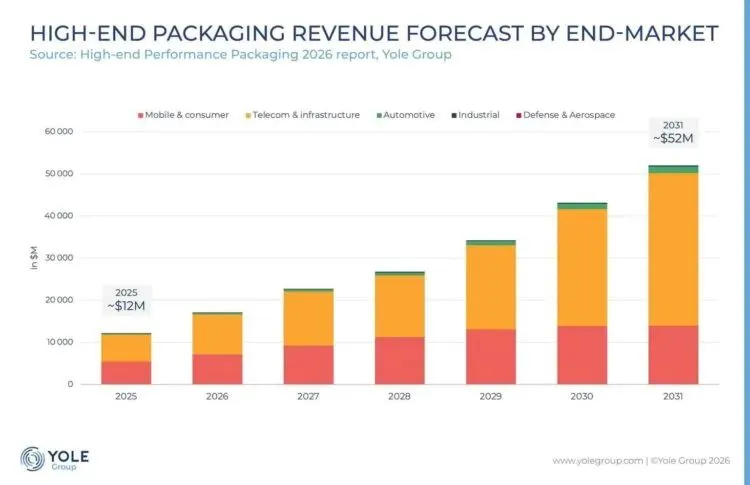
Yole'a göre ileri paketleme pazarı 2031'de 51 milyar dolara ulaşacak. Pazar 2025-2031 döneminde yüzde 27 CAGR ile büyüyor. Paket birim hacmi yüzde 33, gofret talebi ise yüzde 30 CAGR ile artıyor. İlk altı oyuncu Intel, TSMC, YMTC, SK hynix, Samsung ve Micron 2025 gelirinin yaklaşık yüzde 97'sini elinde tutuyor.
Yole'un raporuna göre yapay zeka hızlandırıcıları, HBM entegrasyonu ve birlikte paketlenmiş optik bileşenler ileri paketleme pazarını 2031'de 51 milyar dolara taşıyor. Yüksek performanslı paketleme geliri 2025-2031 arasında yüzde 27 CAGR ile büyüyor. Paket birim hacmi yüzde 33, gofret talebi ise yüzde 30 CAGR ile artıyor. Bu üç rakam arasındaki fark paketlerin hem daha fazla sayıda üretildiğini hem de büyüyüp karmaşıklaştığını gösteriyor.
Kalıp interpozer türü CoWoS-L, 2,5D segmentinde en büyük ve yüzde 28,1 CAGR ile en hızlı büyüyen segment olmayı sürdürüyor. 2028-2029 arasında CoPoS ve CoWoP adlı iki yeni format piyasaya çıkacak. Yole'dan Yik Yee Tan, retikül sınırının yol haritasını şekillendiren kısıt haline geldiğini belirterek bu yeni formatların araştırma konusu olmaktan çıkıp somut ürün planına dönüştüğünü söylüyor.
İlk altı oyuncu Intel, TSMC, YMTC, SK hynix, Samsung ve Micron 2025 gelirinin yaklaşık yüzde 97'sini elinde tutuyor. Telekom ve altyapı segmenti en büyük itici güç konumunda; bu segment 2031'de 36 milyar doları aşarak toplam gelirin yüzde 70'ine ulaşacak. Mobil ve tüketici segmenti Apple, Huawei ve Intel istemci CPU'larına dayanarak ikinci büyük pazar olmayı sürdürüyor. Otomotiv segmenti ise yüzde 36 CAGR ile göreceli olarak en hızlı büyüyen alan; ADAS ve yüksek yoğunluklu hesaplama modülleri 2,5D ve 3D paketlemeyi benimsiyor.
Uygulama bazında gofretten gofrete hibrit bağlama kullanan 3D NAND, yüzde 22,2 CAGR ile gelir bazında en büyük segment durumunda. Birlikte paketlenmiş optik motorların geliri 2025'te ihmal edilebilir düzeydeyken 2031'e kadar birkaç yüz milyon dolara çıkacak. Mantık, bellek ve çiplet entegrasyonu için 3D hibrit bağlama iki yola ayrılıyor: die-to-wafer yaklaşımı yaklaşık yüzde 65 CAGR ile daha büyük pay alıyor ve TSMC'nin SoIC teknolojisi AMD 3D V-Cache, Apple M Serisi SoC'ler ve Nvidia Feynman GPU'larında kullanılıyor. Wafer-to-wafer yaklaşımı ise daha küçük ama daha hızlı büyüyor; bu segmeti esas olarak Huawei'nin SMIC üretimi LogicFolding teknolojili Kirin mobil APU'ları besliyor.
TSMC, 2,5D tedarik zincirinin merkezinde yer alıyor; chip-on-wafer üretimi bugün Tayvan'daki Tainan ve Chiayi tesislerinde, gelecekte ise Arizona'da dökümhaneye özgü kalıyor. UMC gibi dökümhaneler ikinci kaynak interpozer tedarikçisi olurken, ASE/SPIL Tayvan'da, Amkor Güney Kore'de ve ileride Peoria'da, PTI ise Tayvan'da altlık üzerine taşma üretimiyle ikinci bir tedarik zinciri oluşturuyor. ABF altlıkları yukarı akışta yoğunlaşmış darboğaz olmaya devam ediyor. Intel, Foveros silikon interpozeri ile EMIB ve HBM4/HBM4E için dikey güç amaçlı TSV eklenen EMIB-T köprülerini Rio Rancho, Chandler ve Hillsboro'da IDM-içi ve ABD merkezli bir akışla yürütüyor; kapasite 2026'da Malezya'daki Penang'a ve Güney Kore'deki Amkor Songdo'daki ilk OSAT dış kaynak kullanımına genişliyor. Yole'dan Gabriela Pereira, heterojen entegrasyonun paketlemeyi çok tedarikçili bir sürece dönüştürdüğünü, tek bir yapay zeka hızlandırıcı paketinde yediden fazla şirketin yer alabildiğini belirtiyor.