BNEF, 2027'de küresel batarya depolama kurulumunun 209 GW'a çıkacağını öngördü
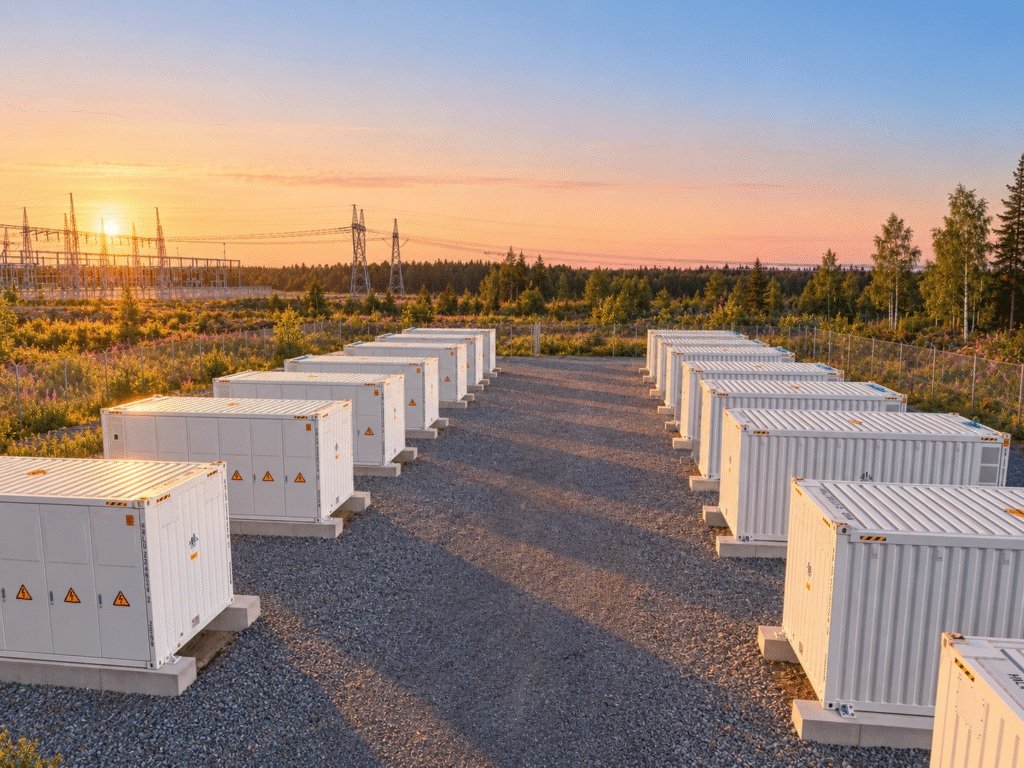
GÖRSEL · ess-news.com
BloombergNEF (BNEF), 2026'da küresel enerji depolama kurulumlarının 188 GW/535 GWh'e ulaşacağını, bunun 2025'e göre yüzde 45 artış anlamına geldiğini öngördü. Çin, ABD ve Avustralya yeni kurulumun yüzde 62'sini oluşturacak. 2027'de kurulumların 209 GW/638 GWh'e çıkması, 2036'ya kadar ise kümülatif kapasitenin 3 TW/11 TWh'e ulaşarak 2025 seviyesinin yaklaşık on katına çıkması bekleniyor.
BloombergNEF'in son tahminlerine göre küresel enerji depolama kurulumları 2026'da 188 GW/535 GWh'e ulaşacak. Bu rakam 2025'e kıyasla kapasitede yüzde 45'lik bir artışa işaret ediyor. Yeni kurulumun yüzde 62'si Çin, ABD ve Avustralya'dan gelecek.
Çin'de depolamayı yeni yenilenebilir projelere bağlayan zorunluluk sona ermesine rağmen kurulum hızı yüksek seyrediyor. Bazı bağımsız güneş ve rüzgar projeleri için firm kapasite şartı getirildi. Çin, 2030'a kadar 300 GW depolama hedefi koydu. ABD'de büyüme vergi teşvikleri ve veri merkezi talebiyle destekleniyor. Hindistan'da ihale sonuçları 2026'da yeni kurulumları 6 GW'ın üzerine çıkaracak; bu rakam bir önceki yıl birkaç yüz megavat seviyesindeydi.
Avrupa'da Birleşik Krallık, Almanya ve İtalya'nın yanı sıra Bulgaristan, Romanya, Polonya, Fransa, Yunanistan, Hollanda ve Ukrayna gigavat ölçeğinde kurulumlara ulaşacak.
BNEF, 2027'de yeni kurulumların 209 GW/638 GWh'e çıkacağını, bunun kapasitede yüzde 11'lik artışa denk geldiğini öngörüyor. İspanya, Birleşik Arap Emirlikleri, Şili ve Japonya kurulumlarını hızlandıran pazarlar arasında yer alıyor. 2036'ya kadar kümülatif küresel kapasitenin 3 TW/11 TWh'e ulaşarak 2025 seviyesinin yaklaşık on katına çıkabileceği tahmin ediliyor.
Güneş enerjisiyle hibritleşme kurulumların büyüyen bir bölümünü oluşturuyor. 2025 sonu itibarıyla 299 GW güneş kapasitesine bağlı 69 GW/196 GWh depolama bulunuyordu. ABD, Avustralya ve Şili gibi pazarlarda artan üretim kısıtlaması ve fiyat kanibalizasyonu depolamanın yenilenebilir projelere eklenmesini hızlandırıyor. Çin'in yanı sıra Hindistan, Meksika ve Filipinler de yenilenebilir projelerde depolama şartı getiren düzenlemeler veya ihaleler uyguluyor.
Yerelleştirme politikaları batarya ve enerji depolama sistemleri tedarik zincirlerini yeniden şekillendiriyor. ABD, yerli üretime yönelik gümrük tarifeleri ve teşvikleri, Çin tedarik zincirine bağlı ekipman ve bileşenlere kısıtlamalarla birleştiriyor. Avrupa Birliği ve Japonya'da tedarik güvenliği ve siber güvenlik politikaları şekillendiriyor. Çinli ekipman üreticileri bunun sonucunda Orta Doğu, Latin Amerika ve Sahra altı Afrika gibi daha az kısıtlayıcı pazarlarda faaliyetlerini artırıyor. Güney Kore, Hindistan ve Brezilya da ABD'dekinden daha az sert olsa da sanayi koruma önlemleri aldı.
Lityum demir fosfat (LFP) kimyası, maliyet rekabetçiliği, döngü ömrü ve tedarik zinciri elverişliliği sayesinde önümüzdeki on yıl boyunca depolamada baskın kimya olmaya devam edecek. LFP'ye bağlı malzeme maliyetlerindeki artış sodyum-iyon bataryalara ilgiyi artırıyor. Bu teknoloji daha düşük yangın riski ve daha geniş termal çalışma aralığı sunarak sıvı soğutma ihtiyacını ve yardımcı sistemlerin enerji tüketimini azaltabiliyor. Ancak sodyum-iyonun yaygınlaşması daha küçük sanayi ölçeği ve LFP'ye kıyasla ekonomik rekabet gücü kısıtlamalarıyla sınırlı kalıyor.